







Chargeback en acquirerrisico: grip op reisbetalingen
Alon Shkuri · 20 okt 2026 · 6 MIN LEZEN
Een chargeback, een fraudeclaim of een acquirer die extra zekerheid wil: voor reisorganisaties zijn betalingen ingewikkelder dan in bijna elke andere branche, en de oorzaak is de timing. Een reiziger betaalt maanden voordat de reis begint, dus de partij die de kaartbetaling verwerkt draagt al die tijd risico. Hoe touroperators en reisverkopers met betalingen en de data eromheen omgaan, bepaalt wat hun merchant account kost, hoeveel papierwerk het oplevert en hoeveel geld er vast blijft zitten.
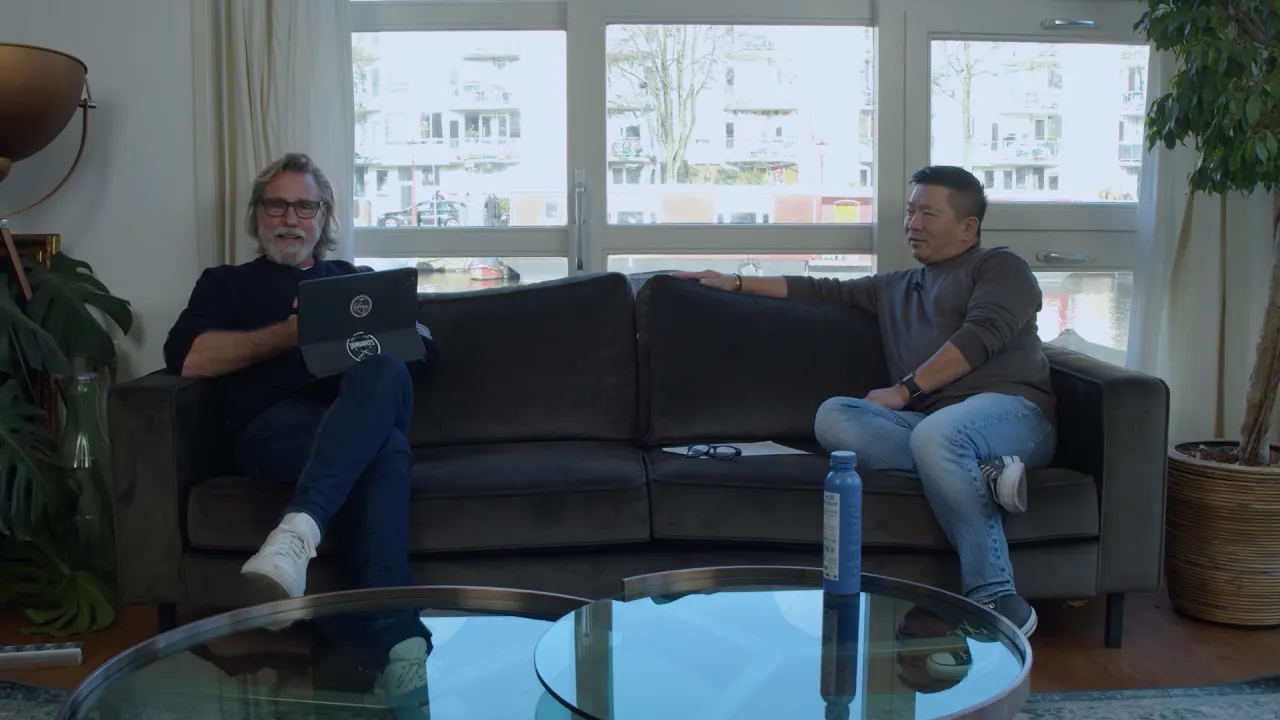
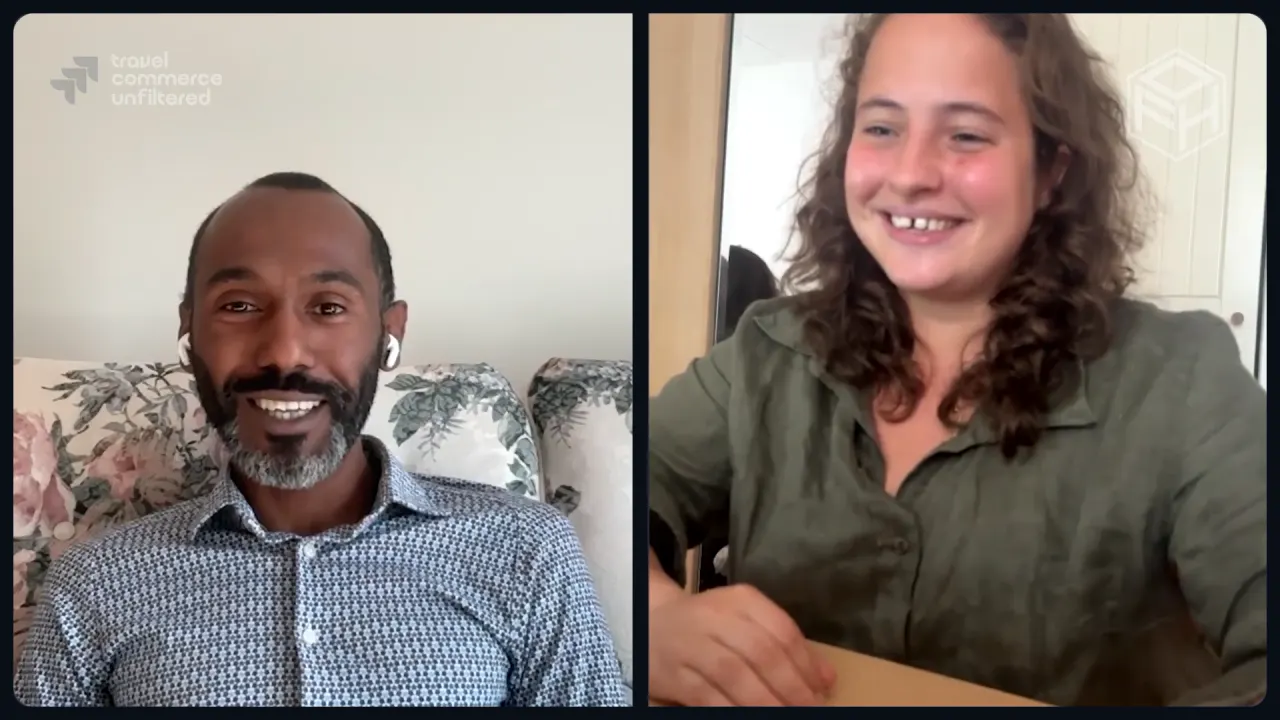
Will Bicknell kent beide kanten van het probleem. Hij begon in het Verenigd Koninkrijk met drie vrienden van de universiteit een touroperator, en betalingen hielden hen 's nachts wakker. Later werd hij chief innovation officer bij een fintechbedrijf, waar hij een nieuw soort creditcard ontwierp en leerde hoe banksystemen en kredietbeoordeling werken. Daarna richtte hij Felloh op, een betaalplatform voor de reisbranche dat zichzelf in de eerste plaats als databedrijf ziet. Zijn visie: betalingen zijn niet alleen een kostenpost, ze leveren data die een reisbedrijf helpt beter te draaien en te groeien.
Waarom een merchant account in de reisbranche extra risico draagt
Een merchant acquirer is het bedrijf dat ervoor zorgt dat je creditcards en debitkaarten kunt verwerken via Visa, Mastercard en American Express. Je hebt het geld van de klant al, maar de vakantie nog niet geleverd. Gaat het reisbedrijf in de tussentijd failliet, of een van zijn leveranciers, dan moet de klant zijn geld toch terugkrijgen.
“Somebody's got to refund that customer. And that causes a risk and exposure for those merchant acquirers.”
Will Bicknell, 4:59
(Vertaald: “Iemand moet die klant terugbetalen. En dat brengt risico en blootstelling mee voor die merchant acquirers.”)
Door dat risico wil een acquirer begrijpen wat er binnen een reisbedrijf gebeurt, voordat hij besluit welke diensten hij aanbiedt en wat hij daarvoor rekent. Tegelijk zijn er regels voor pakketreizen (de package travel regulations in het Verenigd Koninkrijk, de pakketreisrichtlijn in Europa) die de consument geruststellen: gaat de vakantie niet door, dan krijg je je geld terug. Volgens Bicknell praten die twee kanten niet goed met elkaar, en zit het reisbedrijf ertussen: het moet aan de regels voldoen en tegelijk zijn acquirer tevreden houden.
De data die acquirers en toezichthouders willen zien
Het antwoord van Bicknell op die klem is data. Als je nauwkeurig en eenvoudig kunt laten zien wat er in je bedrijf gebeurt, wordt het makkelijker om aan de regels te voldoen en makkelijker om met betaalbedrijven samen te werken. Hij noemt de informatie die ertoe doet:
- Wanneer elke klant heeft betaald.
- Wanneer de klant op reis gaat.
- Hoe er is betaald: creditcard, debitkaart of bankoverschrijving.
- Hoe dat geld beschermd is, bijvoorbeeld op een derdengeldrekening, met een garantstelling of via een verzekering.
Die gegevens kloppend en makkelijk deelbaar houden voor partners is volgens hem wat een reisbedrijf vooruithelpt. Hij noemt open banking in het Verenigd Koninkrijk als voorbeeld: een creditcardbetaling heeft ingebouwde consumentenbescherming, een open banking-betaling niet. Dat kan betekenen dat iemand anders het geld van de klant moet beschermen, en toezichthouders moeten nog uitzoeken hoe ze daarmee omgaan. Een verwant artikel gaat over alternatieve betaalmethoden in de reisbranche.
“Higher quality, trustworthy data that you can share with other people is definitely a competitive advantage.”
Will Bicknell, 14:43
(Vertaald: “Data van hogere kwaliteit die betrouwbaar is en die je met anderen kunt delen, is beslist een concurrentievoordeel.”)
Stop met telefonische kaartbetalingen en voorkom een chargeback
De gewoonte die Bicknell het meest verbaast, is hoe vaak reisbedrijven nog betalingen via de telefoon aannemen. Daarmee zeg je tegen klanten dat ze beschikbaar moeten zijn wanneer het jou uitkomt. Medewerkers schrijven misschien kaartnummers op of typen ze in een scherm buiten een beveiligde omgeving. En je slaat 3D Secure over, de extra controle waarbij de klant bevestigt dat hij echt zelf betaalt. Zonder die verificatie loopt het bedrijf volgens hem het risico op een chargeback of een fraudeclaim op die betalingen.
Betaallinks zijn niet nieuw, maar veel reisbedrijven die hij spreekt gebruiken ze nog steeds niet. Met een link betaalt de klant wanneer het hem uitkomt, het telefoontje valt weg en het frauderisico daalt. Hetzelfde geldt voor de rest van het betaalschema: termijnen kunnen automatisch worden geïnd, en zelfs een eenvoudige aanbetaling en restbetaling kan lopen zonder dat iemand de klant hoeft na te bellen.
Betaalcijfers om in de gaten te houden
Bicknell noemt een paar cijfers die voor bijna elk reisbedrijf gelden, van kleine nicheaanbieders tot partijen die op volume draaien:
- Het percentage betalingen dat slaagt.
- Hoeveel handmatige tijd het team aan betalingen besteedt.
- Hoeveel vragen klanten stellen over betalingen. Dat zouden er weinig moeten zijn.
- De kosten per transactie, vooral bij internationale klanten. Kaarten uit bijvoorbeeld de Verenigde Staten hebben hogere kosten, en een deel daarvan kun je als toeslag doorberekenen.
Zijn bredere advies is eenvoudig: laat iemand naar alle data kijken die je betalingen opleveren. Een dashboard is genoeg om te zien waar tijd of geld weglekt. Een verwant artikel bekijkt prijzen vanuit een andere hoek: de huurprijs van een vakantiewoning bepalen.
Afstemming en leveranciersfacturen automatiseren
Het financiële team heeft een ander probleem. De acquirer keert één groot bedrag uit, en iemand moet uitzoeken welke betalingen, terugbetalingen en kosten daarin zitten voordat het kan worden afgestemd. De eerste stap die hij de meeste reisorganisaties aanraadt, is betaaldata koppelen aan bankgegevens, zodat de afstemming vanzelf gaat.
“Connecting your payments data with your bank information and then reconciling that automatically. That would be a very simple baby step for people to take that would have a lot of value to them.”
Will Bicknell, 19:51
(Vertaald: “Je betaaldata koppelen aan je bankgegevens en dat vervolgens automatisch afstemmen. Dat zou een heel eenvoudige eerste stap zijn die mensen veel waarde oplevert.”)
Volgens hem is de backoffice de plek waar AI nu al nuttig is. Reisbedrijven ontvangen veel facturen van leveranciers, en een team leest ze een voor een om te zien van wie ze komen, waarvoor ze zijn en bij welke boeking ze horen. Taalmodellen en vergelijkbare tools kunnen die facturen lezen, de naam van de leverancier, het boekingsnummer of de naam van de klant eruit halen en ze koppelen. Er moet wel een mens bij betrokken blijven, want de tools hebben het niet altijd goed. Op grote schaal bespaart het veel tijd, en kan het bedrijf leveranciers betalen op het moment dat het best past bij de kasstroom.
Een eerste stap voor een kleine reisorganisatie
Hiervoor heb je geen techteam nodig. Bicknell beschrijft een gespecialiseerde touroperator met groepsreizen voor ongeveer honderd mensen, ieder met een eigen prijs omdat reizigers hun eigen extra's toevoegden. Alles stond in spreadsheets, en betalingen innen betekende links met de hand maken of klanten bellen. Via Zapier zorgt een nieuwe regel in de spreadsheet nu voor een betaallink met precies het juiste bedrag en de juiste referentie. Zodra de klant betaalt, werkt de spreadsheet zichzelf bij. Een verwant artikel gaat over groepsreizen organiseren met een eigen reisbedrijf.
Het ideaal van Bicknell is een betaling die onzichtbaar voelt: de klant krijgt een melding, betaalt en verifieert op zijn telefoon, en de backoffice informeert de juiste mensen en werkt de juiste systemen bij. Je kunt het volledige gesprek bekijken of meer afleveringen ontdekken in de serie Travel Commerce Unfiltered.
Veelgestelde vragen
Waarom is een merchant account voor een reisbedrijf lastiger dan een gewoon account?
Klanten betalen lang voordat ze reizen. Gaat het reisbedrijf of een van zijn leveranciers in de tussentijd failliet, dan moet iemand de klant terugbetalen, en dat risico ligt bij de merchant acquirer. Acquirers willen daarom begrijpen hoe een reisbedrijf werkt voordat ze bepalen welke diensten ze bieden en wat ze rekenen. Heldere data over boekingen en bescherming helpt daarbij.
Welke betaaldata moet een touroperator bijhouden?
Leg vast wanneer elke klant heeft betaald, wanneer hij reist, hoe hij heeft betaald (creditcard, debitkaart of bankoverschrijving) en hoe het geld beschermd is, bijvoorbeeld op een derdengeldrekening, met een garantstelling of via een verzekering. Kloppende, deelbare data maakt het makkelijker om toezichthouders en betaalpartners tevreden te houden, en kan volgens Will Bicknell de kosten verlagen.
Loop je met telefonische kaartbetalingen meer kans op een chargeback?
Ja, het is riskant. Medewerkers schrijven kaartnummers misschien op of typen ze in buiten een beveiligde omgeving, en bij betalingen via de telefoon ontbreekt 3D Secure, de extra controle die bevestigt dat de kaarthouder zelf betaalt. Daardoor is het bedrijf kwetsbaar voor een chargeback en fraudeclaims. Met betaallinks betalen klanten veilig op hun eigen moment.