







Kundengeldabsicherung für Reiseveranstalter: Daten zählen
Alon Shkuri · 20 Okt 2026 · 6 MIN LESEZEIT
Die Kundengeldabsicherung für Reiseveranstalter ist mehr als eine Pflicht aus dem Reiserecht, sie prägt den gesamten Zahlungsverkehr. Ein Reisender zahlt Monate bevor die Reise beginnt, also trägt das Unternehmen, das die Kartenzahlung abwickelt, die ganze Zeit dazwischen ein Risiko. Wie Reiseveranstalter und Reiseverkäufer mit Zahlungen und den Daten dazu umgehen, entscheidet darüber, was ihr Händlerkonto kostet, wie viel Papierkram es mit sich bringt und wie viel Geld gebunden bleibt.
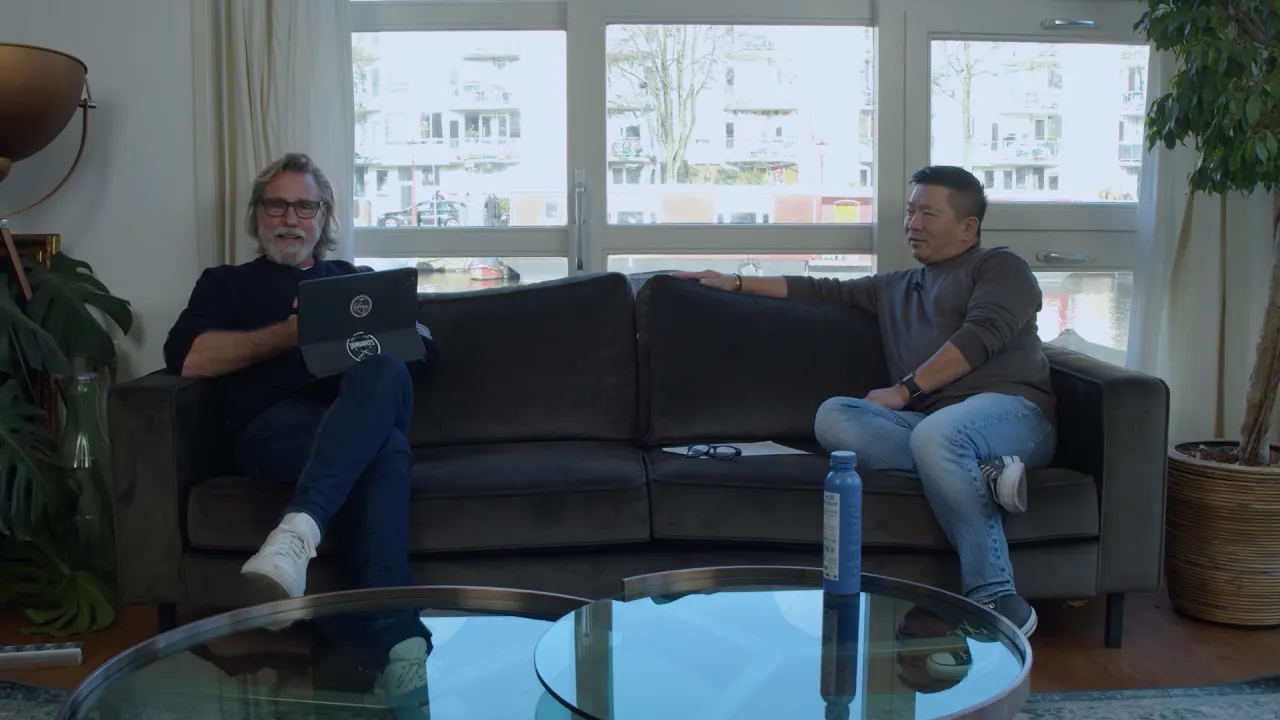
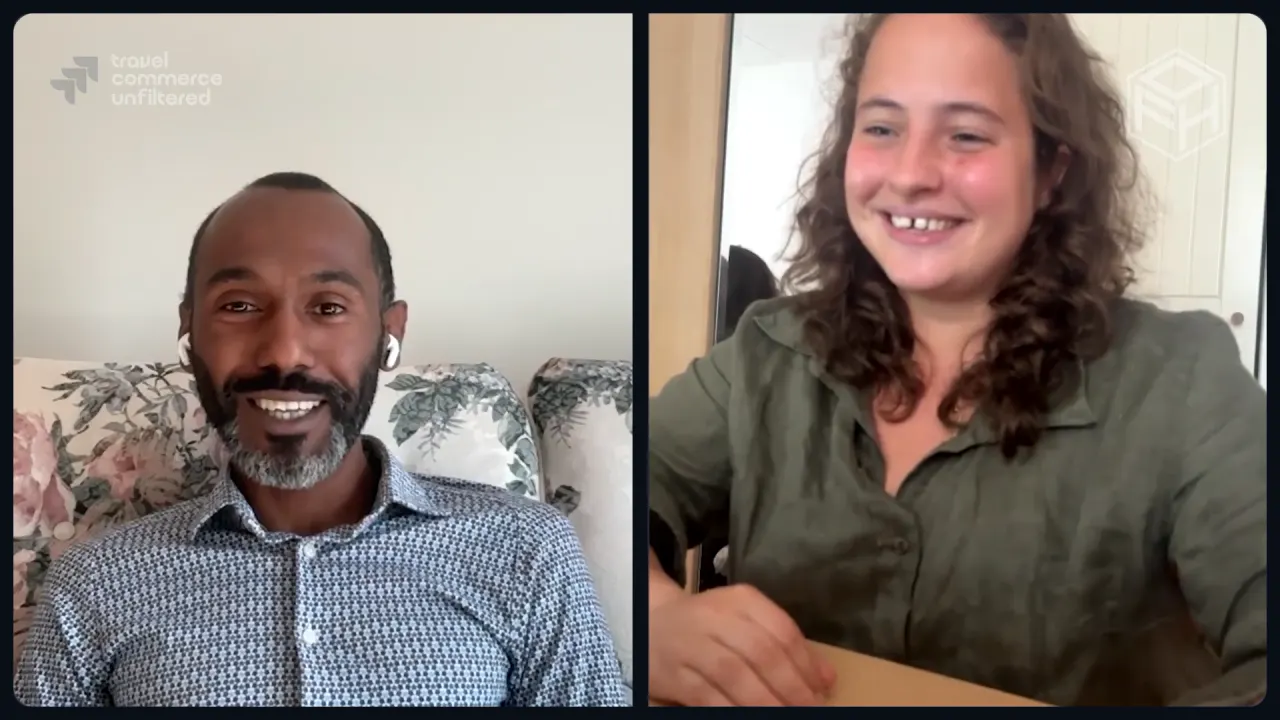
Will Bicknell kennt beide Seiten des Problems. Er gründete in Großbritannien mit drei Freunden von der Universität einen Reiseveranstalter, und Zahlungen raubten ihnen nachts den Schlaf. Später war er Chief Innovation Officer bei einem Fintech-Unternehmen, wo er eine neue Art von Kreditkarte entwarf und lernte, wie Bankensysteme und Kreditprüfung funktionieren. Danach gründete er Felloh, eine Zahlungsplattform für die Reisebranche, die sich in erster Linie als Datenunternehmen versteht. Seine Sicht: Zahlungen sind nicht nur ein Kostenfaktor, sie liefern Daten, mit denen ein Reiseunternehmen besser arbeiten und wachsen kann.
Warum ein Händlerkonto in der Reisebranche ein höheres Risiko trägt
Ein Merchant Acquirer ist das Unternehmen, über das Sie als Händler Kredit- und Debitkarten von Visa, Mastercard und American Express abwickeln. Sie haben das Geld des Kunden bereits, aber den Urlaub noch nicht geliefert. Geht das Reiseunternehmen in der Zwischenzeit pleite, oder einer seiner Lieferanten, muss der Kunde sein Geld trotzdem zurückbekommen.
“Somebody's got to refund that customer. And that causes a risk and exposure for those merchant acquirers.”
Will Bicknell, 4:59
(Übersetzt: „Irgendjemand muss diesem Kunden das Geld erstatten. Und das bedeutet ein Risiko und eine Belastung für diese Merchant Acquirer.“)
Wegen dieses Risikos will ein Acquirer verstehen, was in einem Reiseunternehmen vor sich geht, bevor er entscheidet, welche Leistungen er anbietet und was er dafür berechnet. Gleichzeitig gibt es Regeln für Pauschalreisen (die Package Travel Regulations in Großbritannien, die Pauschalreiserichtlinie in Europa), die den Verbraucher beruhigen sollen: Findet der Urlaub nicht statt, bekommt er sein Geld zurück. Nach Bicknells Erfahrung sprechen diese beiden Seiten nicht gut miteinander, und das Reiseunternehmen steht dazwischen: Es muss die Vorschriften erfüllen und zugleich seinen Acquirer zufriedenstellen.
Welche Daten Acquirer und die Kundengeldabsicherung für Reiseveranstalter verlangen
Bicknells Antwort auf diese Zwickmühle sind Daten. Wenn Sie genau und einfach zeigen können, was in Ihrem Unternehmen passiert, fällt es leichter, die Vorschriften einzuhalten und mit Zahlungsanbietern zusammenzuarbeiten. Er nennt die Informationen, auf die es bei Acquirern und bei der Kundengeldabsicherung für Reiseveranstalter ankommt:
- Wann jeder Kunde bezahlt hat.
- Wann der Kunde verreist.
- Wie bezahlt wurde: Kreditkarte, Debitkarte oder Banküberweisung.
- Wie dieses Geld geschützt ist, zum Beispiel auf einem Treuhandkonto, über eine Bürgschaft oder durch eine Versicherung.
Diese Daten korrekt und für Partner leicht teilbar zu halten, bringt ein Reiseunternehmen aus seiner Sicht voran. Als Beispiel nennt er Open Banking in Großbritannien: Eine Kreditkartenzahlung hat einen eingebauten Verbraucherschutz, eine Open-Banking-Zahlung nicht. Das kann bedeuten, dass jemand anderes das Geld des Kunden absichern muss, und die Aufsichtsbehörden müssen noch klären, wie sie damit umgehen. Ein verwandter Artikel behandelt alternative Zahlungsmethoden in der Reisebranche.
“Higher quality, trustworthy data that you can share with other people is definitely a competitive advantage.”
Will Bicknell, 14:43
(Übersetzt: „Hochwertige, vertrauenswürdige Daten, die man mit anderen teilen kann, sind eindeutig ein Wettbewerbsvorteil.“)
Keine Kartenzahlungen mehr am Telefon
Am meisten wundert Bicknell, wie oft Reiseunternehmen noch Zahlungen am Telefon annehmen. Damit sagen Sie Ihren Kunden, dass sie genau dann erreichbar sein müssen, wenn es Ihnen passt. Mitarbeiter schreiben womöglich Kartennummern auf oder tippen sie außerhalb eines geschützten Bereichs in einen Bildschirm. Und Sie verzichten auf 3D Secure, die zusätzliche Prüfung, bei der der Kunde bestätigt, dass wirklich er selbst bezahlt. Ohne diese Authentifizierung ist das Unternehmen laut Bicknell dem Risiko einer Rückbuchung oder eines Betrugsvorwurfs ausgesetzt.
Zahlungslinks sind nicht neu, aber viele Reiseunternehmen, die er trifft, nutzen sie immer noch nicht. Mit einem Link zahlt der Kunde, wann es ihm passt, der Anruf entfällt und das Betrugsrisiko sinkt. Dasselbe gilt für den restlichen Zahlungsplan: Raten lassen sich automatisch einziehen, und selbst eine einfache Anzahlung mit Restzahlung kann laufen, ohne dass jemand dem Kunden hinterhertelefonieren muss.
Zahlungskennzahlen, die Sie im Blick behalten sollten
Bicknell nennt einige Zahlen, die für fast jedes Reiseunternehmen gelten, von kleinen Nischenanbietern bis zu Anbietern, die auf Volumen setzen:
- Die Erfolgsquote der Zahlungen.
- Wie viel manuelle Zeit das Team mit Zahlungen verbringt.
- Wie viele Kundenfragen zu Zahlungen eingehen. Es sollten nur wenige sein.
- Die Kosten pro Transaktion, besonders bei internationalen Kunden. Karten etwa aus den Vereinigten Staaten verursachen höhere Gebühren, und einen Teil davon können Sie als Aufschlag weitergeben.
Sein allgemeiner Rat ist einfach: Lassen Sie jemanden alle Daten ansehen, die Ihre Zahlungen erzeugen. Ein Dashboard reicht, um zu sehen, wo Zeit oder Geld verloren geht. Ein verwandter Artikel betrachtet Preise aus einem anderen Blickwinkel: die Preisgestaltung einer Ferienwohnung.
Abgleich und Lieferantenrechnungen automatisieren
Die Finanzabteilung hat ein anderes Problem. Der Acquirer zahlt einen großen Gesamtbetrag aus, und jemand muss herausfinden, welche Zahlungen, Erstattungen und Gebühren darin stecken, bevor er abgeglichen werden kann. Als ersten Schritt empfiehlt er den meisten Reiseveranstaltern, Zahlungsdaten mit den Bankdaten zu verbinden, damit der Abgleich von selbst läuft.
“Connecting your payments data with your bank information and then reconciling that automatically. That would be a very simple baby step for people to take that would have a lot of value to them.”
Will Bicknell, 19:51
(Übersetzt: „Ihre Zahlungsdaten mit Ihren Bankdaten verbinden und das dann automatisch abgleichen. Das wäre ein sehr einfacher erster Schritt, der den Leuten viel bringen würde.“)
Er sieht das Backoffice als den Ort, an dem KI schon heute nützlich ist. Reiseunternehmen erhalten viele Rechnungen von Lieferanten, und ein Team liest jede einzelne, um herauszufinden, von wem sie stammt, wofür sie ist und zu welcher Buchung sie gehört. Sprachmodelle und ähnliche Werkzeuge können diese Rechnungen lesen, den Namen des Lieferanten, die Buchungsnummer oder den Kundennamen herausziehen und zuordnen. Ein Mensch muss trotzdem eingebunden bleiben und die Ergebnisse prüfen, denn die Werkzeuge liegen nicht immer richtig. In großem Umfang spart das viel Zeit und erlaubt es, Lieferanten genau dann zu bezahlen, wenn es für die Liquidität am besten passt.
Ein erster Schritt für einen kleinen Veranstalter
Dafür braucht es kein Technikteam. Bicknell beschreibt einen spezialisierten Veranstalter von Gruppenreisen für etwa hundert Personen, jede mit einem eigenen Preis, weil die Reisenden ihre eigenen Extras hinzufügten. Alles stand in Tabellen, und Zahlungen einzuholen hieß, Links von Hand zu erstellen oder Kunden anzurufen. Über Zapier löst eine neue Zeile in der Tabelle jetzt einen Zahlungslink mit genau dem richtigen Betrag und der richtigen Referenz aus. Sobald der Kunde zahlt, aktualisiert sich die Tabelle ganz von selbst. Ein verwandter Artikel erzählt, wie man Gruppenreisen organisieren und ein Reiseunternehmen gründen kann.
Bicknells Ideal ist eine Zahlung, die sich unsichtbar anfühlt: Der Kunde bekommt eine Benachrichtigung, zahlt und bestätigt auf seinem Handy, und das Backoffice informiert die richtigen Leute und aktualisiert die richtigen Systeme. Sie können das ganze Gespräch ansehen oder weitere Folgen in der Reihe Travel Commerce Unfiltered entdecken.
Häufig gestellte Fragen
Was gehört zur Kundengeldabsicherung für Reiseveranstalter aus Sicht der Zahlungspartner?
Kunden zahlen lange vor der Reise. Geht das Reiseunternehmen oder ein Lieferant in der Zwischenzeit pleite, muss jemand dem Kunden das Geld erstatten, und dieses Risiko liegt beim Merchant Acquirer. Acquirer wollen deshalb verstehen, wie ein Reiseunternehmen arbeitet, bevor sie Leistungen und Preise festlegen. Klare Daten zu Buchungen und zur Absicherung der Kundengelder helfen dabei.
Welche Zahlungsdaten sollte ein Reiseveranstalter festhalten?
Halten Sie fest, wann jeder Kunde bezahlt hat, wann er reist, wie er bezahlt hat (Kreditkarte, Debitkarte oder Banküberweisung) und wie das Geld geschützt ist, zum Beispiel auf einem Treuhandkonto, über eine Bürgschaft oder durch eine Versicherung. Korrekte, teilbare Daten erleichtern die Arbeit mit Aufsichtsbehörden und Zahlungspartnern und können laut Will Bicknell die Kosten senken.
Sind Kartenzahlungen am Telefon sicher?
Sie sind riskant. Mitarbeiter schreiben Kartennummern womöglich auf oder geben sie außerhalb eines geschützten Bereichs ein, und bei Telefonzahlungen fehlt 3D Secure, die zusätzliche Prüfung, ob wirklich der Karteninhaber zahlt. Dadurch ist das Unternehmen anfällig für Rückbuchungen und Betrugsvorwürfe. Mit Zahlungslinks zahlen Kunden stattdessen sicher und zu ihrer eigenen Zeit.